16/10/2026 11:26h - Nova Brasilândia D'Oeste - Política
Tribunal de Contas de RO dá 15 dias para prefeito explicar R$ 8,8 milhões em empenhos cancelados
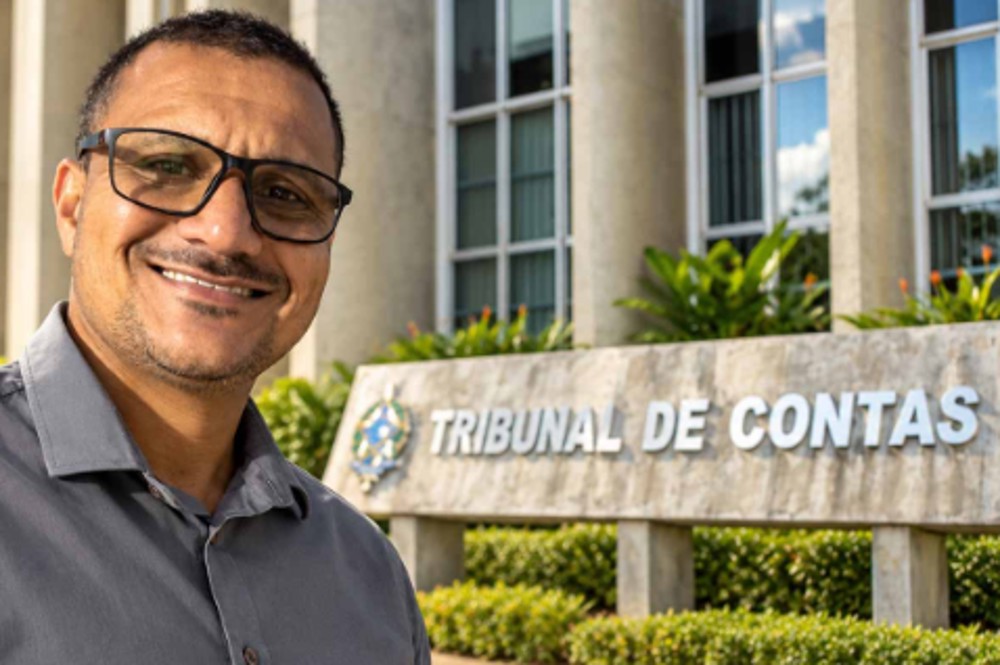
Análise das contas de 2025 também revelou divergência de R$ 5,06 milhões entre demonstrativos de caixa; tribunal determinou nova avaliação antes de decidir sobre a aprovação - Foto: Divulgação
O Tribunal de Contas do Estado de Rondônia (TCE-RO) determinou que o prefeito de Nova Brasilândia D'Oeste, Clodoaldo Alves Pedroso, o Ginão, do PRTB, apresente explicações sobre o cancelamento de R$ 8.821.754,36 em empenhos não liquidados no encerramento de 2025. A decisão, assinada em 14 de outubro pelo conselheiro substituto Francisco Júnior Ferreira da Silva, estabeleceu prazo de 15 dias para apresentação de defesa e documentos, contado conforme as regras processuais do tribunal. A análise das contas municipais permanecerá sem conclusão até que os questionamentos sejam examinados
A Secretaria-Geral de Controle Externo havia proposto a emissão de parecer prévio favorável à aprovação das contas, acompanhado de recomendações e alertas, apesar de identificar inconsistências contábeis e falhas documentais. O Ministério Público de Contas, entretanto, considerou necessário aprofundar a apuração antes de qualquer manifestação conclusiva. O relator acolheu esse entendimento e determinou a complementação da análise, com oportunidade de defesa ao prefeito.
Do montante de empenhos cancelados, R$ 6.053.930,49 estão concentrados na fonte de recursos identificada pelo código 0.1.570.0000, na qual o Ministério Público de Contas apontou disponibilidade de apenas R$ 472.571,48 após a inscrição dos restos a pagar não processados. O principal questionamento é se parte das despesas canceladas correspondia a bens já entregues, serviços prestados ou etapas de obras executadas até 31 de dezembro de 2025, circunstâncias que poderiam representar obrigações de pagamento não registradas adequadamente.
A decisão ressalta que o cancelamento de empenhos não constitui, isoladamente, prova de irregularidade. Para esclarecer a situação, Clodoaldo deverá apresentar a relação individualizada das despesas, identificando credores, objetos, valores, datas e motivos dos cancelamentos. Também foram exigidos documentos capazes de demonstrar o estágio de execução de cada despesa, como notas fiscais, medições e comprovantes de recebimento, além de informações sobre eventuais novos empenhos realizados em 2026 para os mesmos objetos.
Outra frente da apuração envolve recursos de convênios federais. O tribunal solicitou os instrumentos firmados, cronogramas de desembolso, repasses recebidos e valores pendentes de transferência ao final de 2025. A medida busca esclarecer, entre outros pontos, uma insuficiência financeira de R$ 5.127.602,87 apontada na fonte 0.1.700.0000 e as razões pelas quais o demonstrativo de recursos a liberar por transferências voluntárias foi apresentado sem movimentação.
Também foi identificada uma diferença de R$ 5.060.762,98 entre dois registros de disponibilidade de caixa. Enquanto o Demonstrativo da Disponibilidade de Caixa e dos Restos a Pagar apresenta R$ 85.655.563,80, o Relatório de Gestão Fiscal do terceiro quadrimestre informa R$ 80.594.800,82. O TCE determinou que os valores sejam conciliados por fonte de recursos, acompanhados da documentação correspondente. Segundo a decisão, a divergência não comprova, por si só, desequilíbrio financeiro, pois pode decorrer de diferenças de abrangência ou dos critérios utilizados na elaboração dos demonstrativos.
As inconsistências se estendem à documentação da prestação de contas. O relatório técnico identificou apresentação incompleta do Demonstrativo do Desempenho da Arrecadação, ausência do Relatório sobre os Resultados da Atuação Governamental e distorções na Receita Corrente Líquida decorrentes de problemas na contabilização dos recursos do Fundo de Participação dos Municípios (FPM) e do Fundeb.
A equipe técnica também registrou problemas nos dados contábeis enviados mensalmente pelo município ao Sistema Integrado de Gestão e Auditoria Pública (Sigap). Dos 1.328 testes realizados sobre as informações de 2025, pelo menos 588 apresentaram inconsistências, o equivalente a 44,28% do total. O relatório recomendou medidas corretivas para evitar a repetição dessas falhas e preservar a confiabilidade das informações prestadas ao órgão de controle.
Durante a análise, o Ministério Público de Contas apresentou ainda um cenário hipotético de insuficiência financeira de R$ 1.292.116,00. O conselheiro Francisco Júnior Ferreira da Silva ressaltou, entretanto, que essa projeção depende de verificação técnica após a defesa, não podendo ser considerada um déficit definitivamente comprovado. A eventual repercussão dos apontamentos sobre a avaliação das contas dependerá da comprovação dos fatos e da análise de sua gravidade e relação com a responsabilidade do gestor.
Após o encerramento do prazo de 15 dias, independentemente da apresentação de defesa, o processo retornará à Secretaria-Geral de Controle Externo para avaliação individualizada dos esclarecimentos e documentos, incluindo uma nova apuração do equilíbrio financeiro municipal. Concluída essa etapa, os autos serão encaminhados ao Ministério Público de Contas para manifestação e, posteriormente, retornarão ao gabinete do relator. Até lá, permanece pendente a conclusão sobre a aprovação ou rejeição das contas de governo de Nova Brasilândia D'Oeste referentes a 2025.
Fonte: Rondônia Dinâmica


